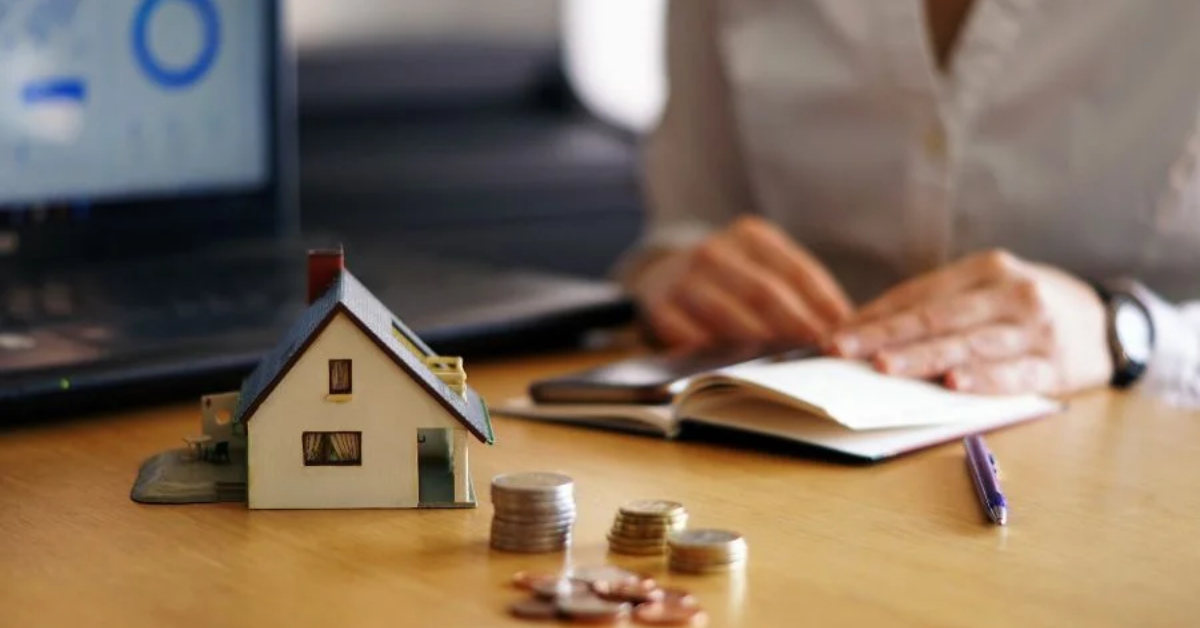
Quem está juntando dinheiro para dar entrada em um imóvel ou pesquisando quanto ficaria a prestação ganhou um sinal positivo nesta quarta-feira (16/09). O Banco Central fez um novo corte da Selic, de 14% para 13,75% ao ano, e a sequência de redução dos juros pode ajudar a tornar novos financiamentos mais baratos.

A decisão não significa que as prestações vão cair imediatamente. Mas a Selic serve de referência para o custo do dinheiro no país e influencia as taxas cobradas pelos bancos. Quando ela diminui, o crédito também pode ficar mais barato aos poucos — inclusive para quem pretende financiar uma casa, um carro ou contratar um empréstimo.
Este foi o quinto corte consecutivo desde março. Nesse período, a taxa básica acumulou redução de 1,25 ponto percentual, mostrando uma mudança gradual no cenário de juros depois de um longo período em patamar elevado.
Para quem não acompanha as reuniões do Comitê de Política Monetária (Copom), a informação mais importante é simples: juros básicos menores podem chegar ao bolso de várias formas. Algumas favorecem quem precisa de crédito; outras mudam quanto determinados investimentos conseguem render.
Corte da Selic pode ajudar quem sonha com a casa própria
No financiamento imobiliário, uma diferença aparentemente pequena nos juros ganha importância porque o pagamento costuma durar muitos anos. Uma taxa menor pode reduzir o custo total da operação ou diminuir o valor necessário para pagar uma mesma dívida ao longo do contrato.
Mas o corte da Selic não obriga os bancos a reduzir imediatamente os juros da casa própria. Cada instituição considera fatores como prazo, entrada, renda do comprador, risco da operação e suas próprias condições de financiamento.
Por isso, quem está procurando um imóvel pode usar o novo cenário para pesquisar. Comparar o Custo Efetivo Total (CET) entre diferentes bancos ajuda a enxergar quanto será pago de verdade, incluindo juros, tarifas e outros encargos.
Empréstimo e financiamento de carro também podem sentir a queda
A mesma lógica vale para outras formas de crédito. Quem pretende financiar um veículo, buscar um empréstimo pessoal ou negociar uma nova operação pode encontrar taxas menores caso as instituições repassem parte da redução da Selic.
Esse efeito costuma acontecer aos poucos. A taxa básica é apenas um dos componentes usados pelos bancos para definir os juros cobrados de cada cliente. Risco de inadimplência, prazo e garantias também entram na conta.
Por isso, duas pessoas podem receber propostas diferentes mesmo procurando o mesmo tipo de empréstimo. Com os juros básicos em queda, comparar instituições ganha ainda mais importância antes de assinar um contrato.
Dinheiro investido também sente o corte dos juros
Para quem investe, a consequência segue outra direção. Aplicações diretamente ligadas aos juros básicos tendem a render menos conforme a Selic cai.
É o caso do Tesouro Selic, cuja remuneração acompanha a variação da taxa básica. O mesmo pode ocorrer com CDBs e outros investimentos pós-fixados ligados ao CDI. O Tesouro Direto confirma que a rentabilidade do Tesouro Selic acompanha a taxa ao longo do período.
Isso não significa que seja necessário abandonar essas aplicações. Prazo, segurança, liquidez e objetivo continuam pesando na escolha. Para quem pretende financiar um imóvel, carro ou contratar crédito, porém, o novo corte da Selic traz um motivo concreto para acompanhar as taxas oferecidas pelos bancos e comparar novamente as condições antes de fechar negócio.