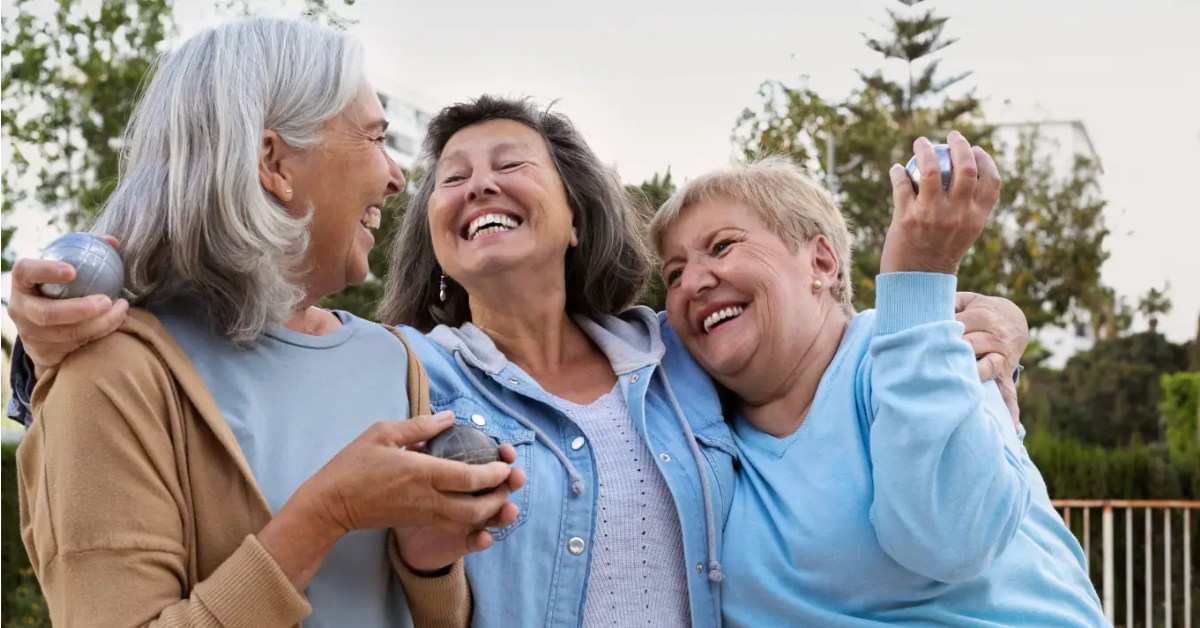
Os brasileiros 50+ estão mudando não apenas o perfil da população, mas também a forma de consumir e planejar as próximas décadas. Em 2024, esse público movimentou cerca de R$ 1,8 trilhão em consumo no país, segundo o estudo Brasil Prateado, do data8. A projeção chega a R$ 3,8 trilhões em 2044.

Em duas décadas, a participação dos 50+ poderá passar dos atuais 24% para 35% do consumo privado dos domicílios. Os valores incluem tudo o que esse público consome, e não somente gastos relacionados a saúde ou envelhecimento.
Por trás dos trilhões está uma mudança que aparece no cotidiano. Alimentação, atividade física, beleza, viagens, lazer e bem-estar continuam fazendo parte dos planos à medida que a vida avança. E viver por mais tempo acrescenta outra questão: o dinheiro também precisa acompanhar essas décadas.
Para a especialista em educação financeira Tassiana Ribeiro, isso muda até a maneira de pensar a aposentadoria. “A pergunta agora é: quanto dinheiro eu preciso ter para viver mais 20, 30, 40 anos? Que vida eu quero ter?”, afirma ao Boa Notícia Brasil.
Brasileiros 50+ levam novos planos para depois da aposentadoria
A mudança de perspectiva ajuda a tirar a aposentadoria do lugar de linha de chegada. Para Tassiana, não basta organizar as finanças pensando em alcançar os 60 ou 65 anos. É necessário considerar também como sustentar os anos seguintes.
Isso não significa retirar do presente tudo o que custa dinheiro. A especialista defende que despesas relacionadas à qualidade de vida não sejam automaticamente classificadas como supérfluas.
“Uma viagem, uma atividade física, cuidar da aparência ou sair para jantar também podem fazer parte da vida que aquela pessoa quer viver. São escolhas”, explica.
O equilíbrio, segundo ela, está em aproveitar essas experiências sem abandonar a preparação para o futuro. Quanto mais cedo esse planejamento começa, maior é o tempo disponível para formar reservas e investir. Mas Tassiana ressalta que começar aos 50 ou aos 60 ainda é melhor do que continuar adiando.
R$ 3,8 trilhões não significam dinheiro sobrando no bolso
O tamanho desse mercado também exige uma ressalva. A projeção de R$ 3,8 trilhões em consumo não significa que todos os brasileiros acima dos 50 anos tenham grande poder aquisitivo.
“Existe uma enorme diferença entre dinheiro que circula nesse mercado e dinheiro disponível no bolso de cada pessoa 50+”, destaca Tassiana.
Ela lembra que o grupo reúne realidades muito diferentes: há pessoas com patrimônio e recursos para viajar e consumir produtos de maior valor, enquanto outras têm dívidas, ajudam financeiramente filhos e netos ou dependem da renda do trabalho.
O próprio estudo Brasil Prateado aponta essa diferença. Embora estime um consumo mensal por pessoa 38% superior ao registrado entre quem tem menos de 50 anos, identifica uma cesta menos diversificada e concentrada principalmente em moradia, alimentação, transporte e saúde.
Longevidade também muda a relação com o dinheiro
O envelhecimento da população torna essa discussão cada vez mais relevante. Relatório da Comissão Econômica para a América Latina e o Caribe (CEPAL), com apoio do Fundo de População das Nações Unidas (UNFPA), projeta 182 milhões de pessoas com 60 anos ou mais na América Latina e no Caribe em 2050, equivalentes a cerca de um quarto da população regional.
Ao mesmo tempo, a procura por qualidade de vida movimenta diferentes setores. A economia global do bem-estar chegou a US$ 6,8 trilhões em 2024, segundo o Global Wellness Institute. O Brasil respondeu por cerca de US$ 125,4 bilhões e ocupou a 11ª posição entre os maiores mercados mundiais.
As duas cifras medem fenômenos diferentes e não devem ser somadas: o primeiro estudo calcula o consumo pela faixa etária, enquanto o segundo reúne atividades relacionadas ao bem-estar independentemente da idade.
Para os brasileiros 50+, viver mais estende também o horizonte das decisões financeiras. E Tassiana resume a mudança de perspectiva: “Chegar mais longe é maravilhoso. Porém, melhor ainda é chegar lá com liberdade para escolher como queremos viver.”